Een landgoed is zelden één object. Bos, natuur, verpachte landbouwgrond, een hoofdhuis, dienstwoningen, monumenten en rechten zoals de jacht vormen samen een bezit dat zich lastig laat vergelijken met wat er elders wordt verkocht. Voor de taxatie van een landgoed geldt daarom een eigen aanpak. De taxateur waardeert elk onderdeel apart, beoordeelt daarna het geheel en houdt rekening met de fiscale regels die op het landgoed van toepassing zijn.
Hieronder leest u hoe die waardering verloopt en waar de taxateur bij elk onderdeel op let. De algemene waardebegrippen, zoals marktwaarde en verpachte waarde, staan in ons overzicht over taxatie van landelijk vastgoed. Speciale aandacht gaat hier uit naar landgoederen die zijn gerangschikt onder de Natuurschoonwet, omdat de rangschikking de fiscale waardering ingrijpend verandert.
- Taxatie van landelijk vastgoed: waardebegrippen en methoden
- Taxatie van bouwgrond: waardebepaling en factoren
- Residuele grondwaarde: hoe wordt ontwikkelpotentieel berekend?
- Ruwe bouwgrond of bouwrijpe grond: verschillen en waarde
- Grondwaarde bepalen: factoren die de prijs beïnvloeden
- Prijs landbouwgrond Gelderland: wat kost een hectare?
- Warme grond taxeren: hoe de verwachtingswaarde wordt bepaald
💡 De kern in het kort
- Een landgoed bestaat uit onderdelen die elk een eigen waarderingsmethode vragen.
- Bos wordt gewaardeerd als bosgrond plus houtopstand, met oog voor de regels voor vellen en herbeplanten.
- Verpachte landbouwgrond is minder waard dan vrije grond, afhankelijk van pachtvorm en resterende looptijd.
- Monumentenstatus en onderhoudsstaat wegen zwaar bij hoofdhuis, dienstwoningen en bijgebouwen.
- Het geheel kan meer of minder waard zijn dan de som van de delen.
- Bij een gerangschikt landgoed is naast de waarde in het economisch verkeer ook de lagere bestemmingswaarde nodig.
Wanneer u een landgoed laat taxeren
Een landgoed wordt meestal niet getaxeerd omdat het te koop staat. Vaker gaat het om een schenking of erfenis, een verdeling binnen de familie, de inbreng in een familiefonds of stichting, een financiering of een herstructurering van het bezit. Ook bij een aanvraag of wijziging van de rangschikking onder de Natuurschoonwet en bij gesprekken over gebiedsontwikkeling aan de rand van het landgoed is een actuele waarde nodig.
Elk doel vraagt een eigen waardebegrip. Voor een verkoop gaat het om de marktwaarde, voor de schenk- en erfbelasting om de waarde in het economisch verkeer en, bij een gerangschikt landgoed, ook om de bestemmingswaarde. Bij een verdeling tussen erfgenamen telt bovendien de waarde van de afzonderlijke delen die aan verschillende familieleden worden toegedeeld. Daarom begint elke taxatie met een heldere opdracht: waarvoor is de waarde nodig, per welke peildatum en voor welke onderdelen.
Taxatie landgoed: van inventarisatie tot rapport
Na de opdracht volgt de inventarisatie. De taxateur verzamelt de kadastrale gegevens, de rangschikkingsbeschikking, pacht- en huurovereenkomsten, jachthuurcontracten, subsidiebeschikkingen, beheerplannen en gegevens over de monumenten. Daarna bezoekt hij het landgoed, want de staat van bos, gebouwen, lanen en waterpartijen laat zich niet uit stukken aflezen. Verschillen tussen de beschikking en de actuele kadastrale situatie komen in deze fase boven en worden opgehelderd voordat er een waarde op papier staat.
Vervolgens waardeert de taxateur elk onderdeel apart: bos en natuur, landbouwgrond, het hoofdhuis, dienstwoningen en bijgebouwen, en de rechten die inkomsten opleveren. Daarna beoordeelt hij het landgoed als geheel, omdat een ensemble iets anders opbrengt dan losse delen. Bij een gerangschikt landgoed volgen de fiscale waarden: de waarde in het economisch verkeer en de bestemmingswaarde. Het rapport legt al die stappen vast, zodat een notaris, fiscalist of de Belastingdienst de uitkomst kan volgen.
Bos en natuur: bosgrond en houtopstand
Bos wordt in twee lagen gewaardeerd: de grond en wat erop staat. De bosgrond zelf heeft een beperkte waarde, omdat de bestemming en de regels voor vellen en herbeplanten onder de Omgevingswet het gebruik vastleggen. De houtopstand voegt waarde toe, afhankelijk van boomsoorten, leeftijd, kwaliteit en bereikbaarheid voor de oogst. Gegevens uit het beheerplan of een houtopname vormen daarvoor de basis, en ook risico’s zoals droogte en ziekten tellen mee.
Natuurterreinen zoals heide, schraalgrasland, moeras en open water leveren zelden opbrengst op en hebben daardoor een lage marktwaarde per hectare. Toch zijn ze voor een landgoed waardevol, omdat ze bijdragen aan het karakter en aan de rangschikking onder de Natuurschoonwet. Subsidie voor natuurbeheer kan de beheerkosten deels dekken, en ook dat neemt de taxateur mee. Wat er bij de aankoop van bos komt kijken, beschrijven we bij bos en natuurgrond kopen.
Verpachte landbouwgrond en de verpachte waarde
Veel landgoederen bestaan voor een flink deel uit landbouwgrond die al generaties aan dezelfde families is verpacht. Voor de waarde maakt het veel uit of dat reguliere of geliberaliseerde pacht is en hoe lang een contract nog loopt. Reguliere pacht wordt van rechtswege verlengd en kent een maximale pachtprijs, waardoor de eigenaar weinig ruimte heeft om opbrengst of gebruik te veranderen. Hoe groot dat effect is, laten de normen van de Belastingdienst voor box 3 zien: verpachte grond met reguliere pacht die naar verwachting nog langer dan twintig jaar loopt, telt daar voor 60 procent van de normwaarde van vrije grond.
Per perceel kijkt de taxateur naar het contract, de pachtprijs en de kans dat de grond binnen afzienbare tijd vrijkomt, bijvoorbeeld omdat een pachter zonder opvolger stopt. Ook de kwaliteit van de grond zelf telt mee; die factoren werken wij uit in ons artikel over grondwaarde bepalen. Op een landgoed gebruikt de pachter soms ook een woning of bedrijfsgebouwen van het landgoed. Dan hangen de waarde van grond en gebouwen nauw samen.
Hoofdhuis, monumenten en bijgebouwen
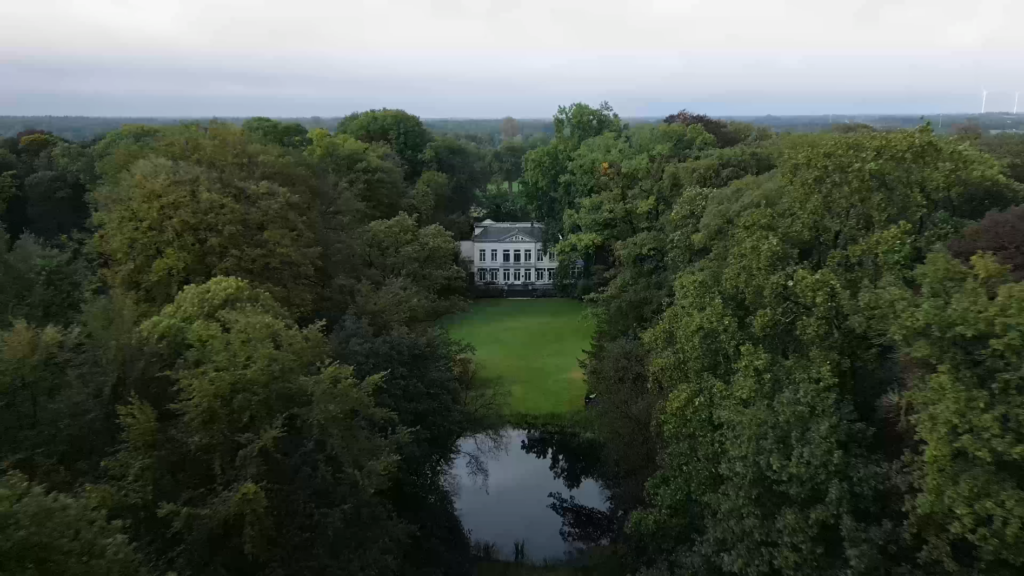
Het hoofdhuis is vaak het waardevolste onderdeel en tegelijk het lastigst te vergelijken. Er worden weinig vergelijkbare huizen verkocht, en de groep kopers is klein. De taxateur kijkt naar de staat van onderhoud, de indeling, de mogelijkheden voor bewoning of ander gebruik en de ligging binnen het landgoed. Is het huis verhuurd of bewoond door familie, dan werken de afspraken daarover door in de waarde.
Monumentenstatus werkt in twee richtingen. Een rijks- of gemeentelijk monument heeft cultuurhistorische waarde en trekt een specifieke koper, maar veel ingrepen vragen een vergunning en het onderhoud is kostbaar. Een achterstand in onderhoud weegt daarom zwaar, en een recent meerjarenonderhoudsplan helpt om die te onderbouwen. Voor dienstwoningen, schuren en koetshuizen geldt hetzelfde. Hoe eigenaren met monumentaal bezit omgaan, staat in het artikel over het beheer van een historische buitenplaats.
Heeft u vragen of wilt u meer informatie? Ons team staat voor u klaar, met al uw vastgoedvragen.
Jacht, visrecht en andere rechten
Op een landgoed rusten vaak rechten die inkomsten opleveren. Het jachtrecht ligt bij de eigenaar, maar gaat bij verpachte grond naar de pachter, tenzij de verpachter het bij het aangaan van de pacht heeft voorbehouden. Wie het jachtrecht heeft, kan het verhuren; een lopende jachthuurovereenkomst levert inkomsten op die de taxateur meeneemt. Hetzelfde geldt voor visrecht, de verhuur van woningen en gebouwen en vergoedingen voor bijvoorbeeld zonnepanelen. Daarbij gaat het erom hoe zeker en hoe duurzaam die inkomsten zijn.
Andere rechten drukken de waarde, zoals een recht van overpad, een recht van opstal van een derde of erfpacht op een deel van het landgoed. Ook verplichtingen uit een subsidiebeschikking gaan mee met het eigendom. Ligt een deel van het landgoed aan de rand van een kern waar de gemeente wil bouwen, dan kan dat perceel een verwachtingswaarde hebben boven de agrarische waarde. Hoe die wordt bepaald, leest u in ons artikel over warme grond taxeren.
De waarde van een landgoed als geheel
Wie alle onderdelen optelt, heeft nog niet de waarde van het landgoed. Een compleet, aaneengesloten landgoed met hoofdhuis, bos en lanen is een zeldzaam bezit, en voor zo’n ensemble kan een koper meer betalen dan de som van de delen. Rust, privacy en historische samenhang spelen daarbij mee. Omdat er weinig landgoederen te koop komen, onderbouwt de taxateur die meerwaarde met de transacties die er wel zijn en met kennis van de markt.
Het omgekeerde komt ook voor. Soms brengen de delen afzonderlijk meer op, bijvoorbeeld wanneer boeren in de omgeving veel willen betalen voor de landbouwgrond en het hoofdhuis apart een woonkoper vindt. Een zorgvuldige taxatie rekent daarom beide scenario’s door. Is het landgoed gerangschikt, dan komt daar de fiscale kant bij, want splitsen kan gevolgen hebben voor de rangschikking. Wat dat bij een vererving betekent, staat bij een landgoed erven.
Wat de NSW-rangschikking doet met de fiscale waarde
Een landgoed dat is gerangschikt onder de Natuurschoonwet 1928, krijgt fiscale faciliteiten in ruil voor instandhouding. Voor de taxatie betekent dit dat er naast de waarde in het economisch verkeer een tweede waarde nodig is: de bestemmingswaarde. Daarbij wordt ervan uitgegaan dat het landgoed 25 jaar als landgoed in stand moet blijven, waardoor die waarde lager ligt. Voor de schenk- en erfbelasting is dat verschil groot: bij een niet-opengesteld landgoed wordt de belasting berekend over de helft van de bestemmingswaarde, bij een opengesteld landgoed wordt die op nul gezet.
Ook elders werkt de rangschikking door. De onbebouwde grond is vrijgesteld in box 3, een gerangschikte woning wordt voor de OZB en het eigenwoningforfait tegen de bestemmingswaarde gewaardeerd, en bij verkrijging geldt onder voorwaarden een vrijstelling van overdrachtsbelasting. Daar staan eisen tegenover, zoals 25 jaar instandhouding en bij schenking en erfenis ook 25 jaar bezit. Een overzicht vindt u bij de fiscale voordelen van een NSW-landgoed. Stem de fiscale kant altijd af met uw fiscalist en notaris.
Waarom een NSW-taxatie specialistisch werk is
De bestemmingswaarde is geen standaardgetal. De taxateur schat in wat het landgoed waard is voor een eigenaar die het 25 jaar als landgoed in stand moet houden, met alle beperkingen die daarbij horen. Het gaat om regels over kap en herplant, over het behoud van lanen, houtwallen en historische kavelstructuren, en over bouwen en verbouwen. Wie de rangschikkingseisen en de praktijk van het landgoedbeheer niet kent, mist de factoren die deze waarde bepalen.
Omdat het fiscale belang groot is, moet een NSW-taxatie standhouden als de Belastingdienst haar toetst. Het rapport laat daarom per onderdeel zien hoe de waarde in het economisch verkeer en de bestemmingswaarde tot stand komen. Wij verzorgen NSW-taxaties voor landgoederen onder de rivieren en combineren daarbij de kennis van onze NRVT-taxateurs met die van onze landgoedrentmeesters. Wat een taxatie voor uw landgoed inhoudt, leest u op onze pagina over vastgoedtaxatie.
Veelgestelde vragen over taxatie van een landgoed
Moet een landgoed bij een schenking altijd worden getaxeerd?
Een taxatierapport is niet in alle gevallen voorgeschreven, maar de waarde in de aangifte schenkbelasting moet wel onderbouwd zijn, en bij een landgoed is een taxatie daarvoor de gebruikelijke route. Bij een gerangschikt landgoed zijn zowel de waarde in het economisch verkeer als de bestemmingswaarde nodig.
Kan de Belastingdienst de waarde van een landgoed betwisten?
Ja. De inspecteur kan de aangegeven waarde corrigeren als hij die te laag vindt, en kan daarvoor een eigen taxatie laten maken. Tegen een aanslag op basis van een hogere waarde kunt u bezwaar maken. Een rapport dat per onderdeel laat zien hoe de waarde tot stand komt, maakt zo’n discussie overzichtelijker.
Kan een gerangschikt landgoed worden gesplitst?
Dat kan, maar bij splitsing vervalt de rangschikking, met mogelijke invordering van eerder genoten voordelen. De afzonderlijke delen kunnen opnieuw worden gerangschikt als ze aan de voorwaarden voldoen. Laat de gevolgen doorrekenen voordat u een verdeling vastlegt.
Telt subsidie voor natuurbeheer mee in de taxatie?
Ja, als inkomstenbron die de beheerkosten deels dekt. De taxateur kijkt daarbij naar de looptijd van de beschikking en de verplichtingen die eraan vastzitten. Subsidie die binnenkort afloopt of zware beheereisen meebrengt, weegt minder zwaar.
Kan ik een bestaande taxatie van mijn landgoed opnieuw gebruiken?
Een taxatie geldt voor één peildatum en één doel. Is de markt sindsdien veranderd, of is het landgoed aangepast, dan is een nieuwe of geactualiseerde taxatie nodig. Ook een ander doel, zoals een verdeling in plaats van een financiering, vraagt vaak een andere waarde.
Tot slot
Een landgoed laat zich niet taxeren met één vergelijkingsprijs. Bos, natuur, verpachte grond, gebouwen en rechten vragen elk een eigen benadering, en het geheel kan meer of minder opbrengen dan de som van de delen. Bij een gerangschikt landgoed komt daar de bestemmingswaarde bij, met grote gevolgen voor de schenk- en erfbelasting.
Een zorgvuldige taxatie geeft u en uw familie houvast bij een schenking, een erfenis of een verdeling. Ze maakt zichtbaar welke keuzes er zijn en wat die kosten of opleveren. Juist bij bezit dat generaties meegaat, is dat de moeite waard.
Staat een schenking, erfenis of verdeling op stapel, dan is het verstandig de taxatie tijdig in gang te zetten, omdat het verzamelen van beschikkingen, contracten en onderhoudsgegevens tijd vraagt. Onze taxateurs werken daarbij samen met onze landgoedrentmeesters. Wilt u de mogelijkheden voor uw landgoed bespreken, neem dan contact op met een van onze vestigingen.
Regelgeving en marktomstandigheden veranderen. Dit artikel geeft algemene informatie en is geen advies over uw persoonlijke situatie. Aan de inhoud kunnen geen rechten worden ontleend.